खनिजों पर कर कौन लगाए: 2026 का खनन संशोधन
मुख्य लेखप्रारंभिक और मुख्यSeptember 2026
चर्चा में क्यों
अगस्त 2026 में पारित इस अधिनियम पर ओडिशा विधानसभा में विरोध हुआ है, और खनिज समृद्ध राज्य कहते हैं कि यह उनके पक्ष में आए उच्चतम न्यायालय के निर्णय को पलट देता है।
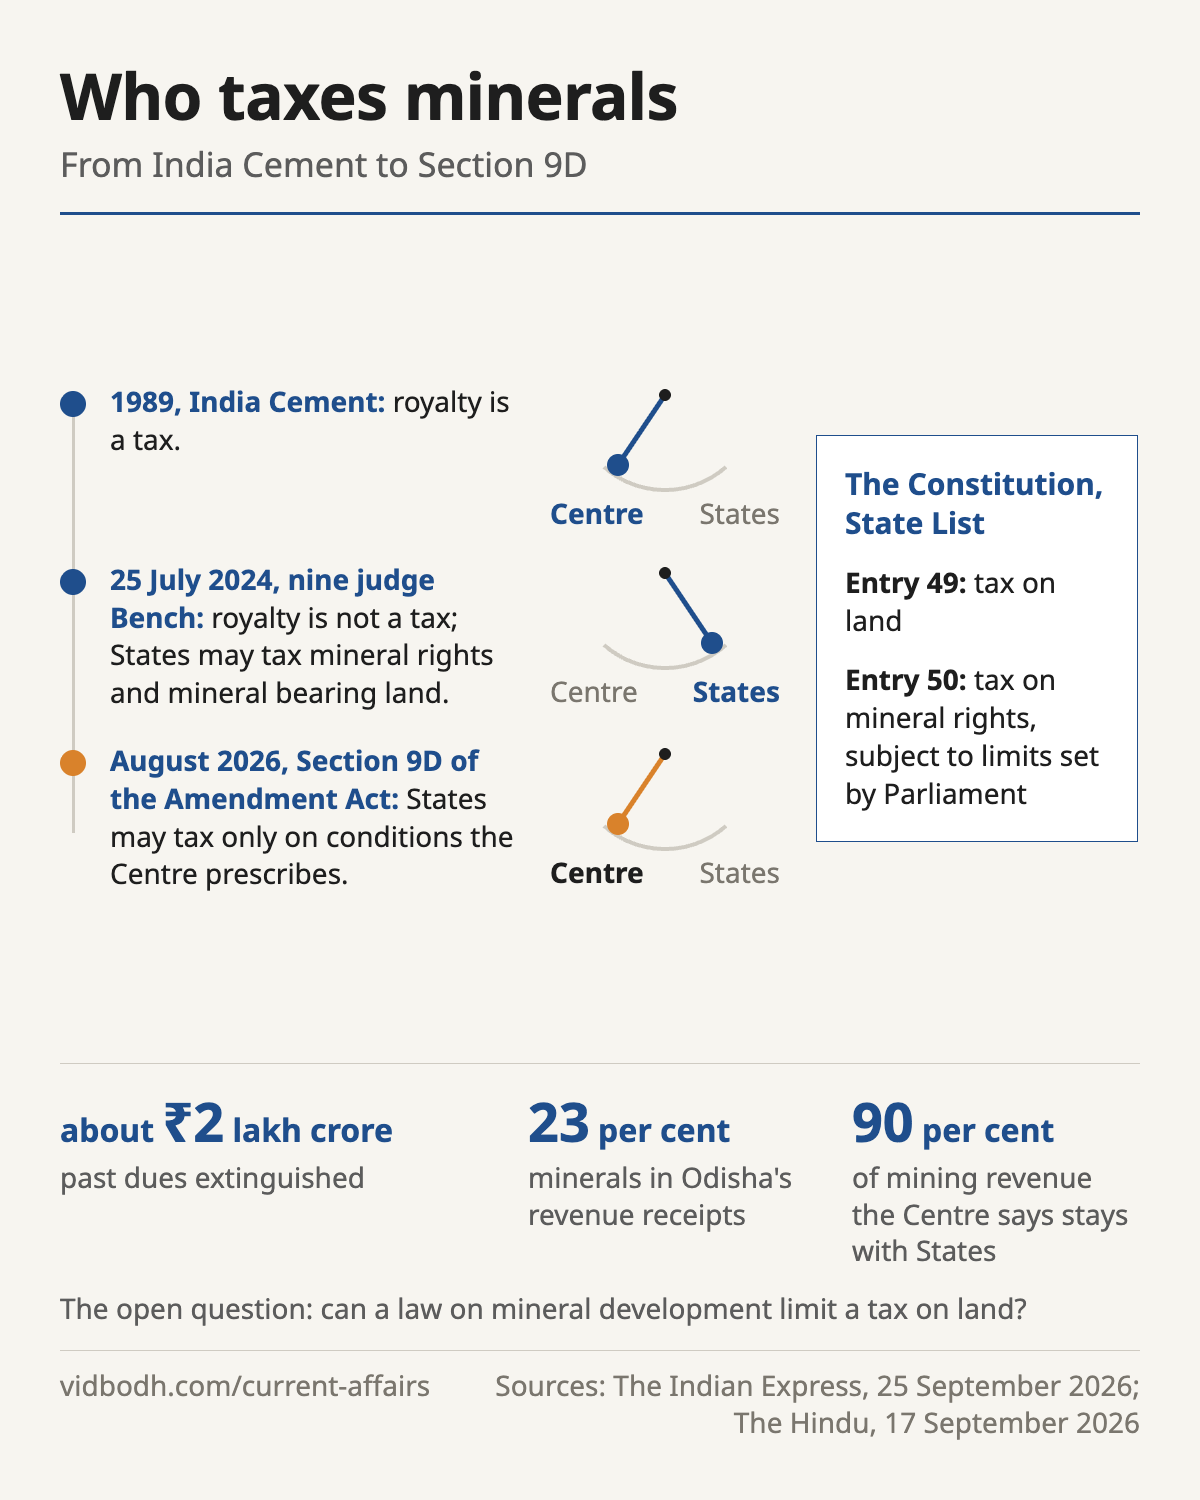
- लगभग ₹2 लाख करोड़पहले के राज्य करों के अदत्त बकाए, जिन्हें अधिनियम समाप्त करता है
- 23 प्रतिशतओडिशा की राजस्व प्राप्तियों में खनिजों का हिस्सा
- 90 प्रतिशतखनन राजस्व का हिस्सा जो केंद्र के अनुसार अब भी राज्यों को जाएगा
पृष्ठभूमि
- राज्य सूची की प्रविष्टि 50 राज्यों को खनिज अधिकारों पर कर लगाने देती है, खनिज विकास संबंधी कानून द्वारा संसद की तय सीमाओं के अधीन; प्रविष्टि 49 उन्हें भूमि पर कर लगाने देती है।
- इंडिया सीमेंट (1989) में उच्चतम न्यायालय ने माना कि रॉयल्टी एक कर है, जिससे राज्य इस क्षेत्र से बाहर रहे।
- 25 जुलाई 2024 को खनिज क्षेत्र विकास प्राधिकरण बनाम स्टील अथॉरिटी ऑफ़ इंडिया में एक नौ न्यायाधीशों की पीठ ने उसे पलट दिया: रॉयल्टी कर नहीं है, और खनिज युक्त भूमि भूमि पर कर लगाने की राज्यों की शक्ति के भीतर आती है।
- उस निर्णय ने निर्णय से पहले के बकाए को अप्रैल 2026 से 12 वर्षों में किस्तों में वसूलने की अनुमति दी।
अधिनियम क्या करता है
- धारा 9D राज्यों को खनिज अधिकारों या खनिज युक्त भूमि पर केंद्र द्वारा निर्धारित शर्तों के अलावा कर या उपकर लगाने से रोकती है।
- यह पहले के करों के अदत्त बकाए को समाप्त करता है, और केंद्र राज्यों से परामर्श के बाद संयुक्त करों पर एक सीमा की योजना बना रहा है।
केंद्र का पक्ष
- खनन में दीर्घकालिक निवेश के लिए एक अनुमान योग्य कर व्यवस्था आवश्यक है।
- एक ही खनिज पर अनेक कर उसकी लागत बढ़ाते हैं और मुद्रास्फीति को बढ़ाते हैं, और उद्योग कहता है कि यह कानून राजकोषीय निश्चितता देता है।
राज्यों का पक्ष
- यह कानून 2024 के निर्णय को निष्प्रभावी करता है और खनिज समृद्ध राज्यों पर खनन की लागत छोड़ देता है, बिना उन्हें उसे पूरा करने की राजकोषीय गुंजाइश दिए।
- ओडिशा का विपक्ष इस हानि को ₹12,000 करोड़ प्रति वर्ष आँकता है।
इंडिया सीमेंट से धारा 9D तक
1989
इंडिया सीमेंट: रॉयल्टी एक कर है, इसलिए राज्य इसे नहीं लगा सकते
25 July 2024
नौ न्यायाधीशों की पीठ: रॉयल्टी कर नहीं है; राज्य खनिज अधिकारों और खनिज युक्त भूमि पर कर लगा सकते हैं
April 2026
पिछले बकाए की किस्तों में वसूली शुरू होनी थी
August 2026
संशोधन अधिनियम धारा 9D जोड़ता है और बकाए समाप्त करता है
दोनों पक्ष
केंद्र
- a predictable regime for long term mining investment
- many levies raise mineral costs and inflation
- 90 per cent of mining revenue still goes to States
राज्य
- the 2024 ruling is nullified
- mining's costs fall on States without the revenue to meet them
- minerals are 23 per cent of Odisha's revenue receipts
खुला प्रश्न
- प्रविष्टि 50 स्पष्ट रूप से संसद को खनिज अधिकारों पर करों को सीमित करने देती है, लेकिन धारा 9D भूमि तक भी पहुँचती है, जिसे 2024 की पीठ ने प्रविष्टि 49 के अंतर्गत राज्यों के पास रखा।
- क्या खनिज विकास संबंधी कानून भूमि पर कर को सीमित कर सकता है, यही वह संवैधानिक बिंदु है जिस पर संशोधन की परीक्षा होगी।
प्रारंभिक परीक्षा के तथ्य
- रॉयल्टी कर नहीं है: खनिज क्षेत्र विकास प्राधिकरण बनाम स्टील अथॉरिटी ऑफ़ इंडिया, 2024, नौ न्यायाधीश।
- इंडिया सीमेंट, 1989 का निर्णय पलट दिया गया।
- खनिज युक्त भूमि कर खनिज वाली भूमि पर राज्य का कर है, जो खनिज के प्रति टन पर लगता है।
- प्रविष्टियाँ 49 और 50 सूची II, यानी राज्य सूची में हैं।
यह भी देखें: District Mineral Foundations
स्रोत: The Indian Express, 25 Sep 2026: What does the Centre's new mining law say and why are states opposing it? (opens in a new tab) · The Hindu, 17 Sep 2026: Mining amendment is unfair to States (opens in a new tab)
पहले की कवरेज: MMDR संशोधन अधिनियम, 2026 और खनिजों पर कर लगाने की राज्यों की शक्ति · मासिक पत्रिका, September 2026
यह पृष्ठ अंग्रेज़ी पृष्ठ का मशीनी अनुवाद है। संदेह होने पर अंग्रेज़ी पाठ ही प्रामाणिक है। अनुवाद की त्रुटि बताएँ